Domain planung-und-steuerung.de kaufen?
Wir ziehen mit dem Projekt
planung-und-steuerung.de um.
Sind Sie am Kauf der Domain
planung-und-steuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain planung-und-steuerung.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Mybeo Bluetooth-Körperfettwaage mit App-Steuerung, LCD-Display, Analyse von BMI, Körperfett und Muskelmasse, bis 180 kg, schwarzBehalte deine Gesundheit immer im Blick – mit der smarten Bluetooth-Körperwaage und der dazugehörigen App für präzise Analyse deiner Körperwerte in Echtzeit. Produkteigenschaften Smarte Körperanalysewaage mit App-Steuerung via Bluetooth Kostenl39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sicherheitstechnische Kontrolle - STK - inkl. Versandkosten und LeihgerätLückenlose Sicherheit: Prüfung mit Leihgerät Mit diesem Service gehen Sie auf Nummer sicher: Ihr Standort bleibt durchgehend geschützt, auch während Ihr eigentlicher Defibrillator zur Prüfung bei uns ist. Ideal für Unternehmen und öffentliche Einrichtungen, die keine Sicherheitslücke riskieren möchten. So funktioniert es: Wir senden Ihnen vorab ein funktionstüchtiges Leihgerät zu. Sie tauschen die Geräte aus und senden uns Ihren zu prüfenden AED im Karton des Leihgerätes zu (Versandlabel liegt bei). Wir führen die Prüfung durch und senden Ihnen Ihren AED inkl. Prüfprotokoll und neuer Plakette zurück. Sie tauschen die Geräte aus und senden uns das Leihgerät zurück. Ihr Vorteil: 0 Tage ohne Schutz: Sie bleiben jederzeit einsatzbereit. Kein Stress mit Verpackungsmaterial (nutzen Sie einfach unseren Karton). Inklusive aller Versandkosten, Protokolle und Plake...236,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
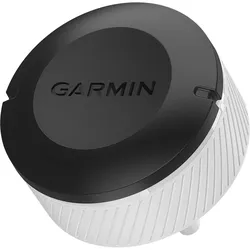
Garmin Approach CT10 GPS Tracking- und Analyse-SystemGarmin Approach CT10 ist ein automatisches Golfschlag-Analyse-System mit dem Sie Ihr Golfspiel analysieren und verbessern können. Mit den Sensoren, die ganz einfach auf dem Griff des Schlägers befestigt werden, kann eine komplette Golfrunde aufgezeichnet und analysiert werden. Alle Schläge vom Drive über Chip und Pitch bis hin zum Putt werden erfasst. Inhalt Komplett-Set: 14 Sensoren Schnellanleitung Features Installierter Sensor speichert automatisch jeden Schlag auf allen Schlägern - sogar Putts und Chip-SchlägeWird mit kompatiblen Garmin-Golfuhren gekoppelt, um jeden Schlag automatisch zu speichern, darunter die Standorte der Schläge, die Schlagweite und den genutzten Schlägertyp, ohne dass zusätzliche Schritte erforderlich sindErfasst Daten von allen Schlägen und Schlägern, um Strokes Gained Analysen im Stil der PGA für PROs vorzunehmenStatistiken für jeden Schläger, an dem ein Sensor befestigt ist, werden auf der kompatiblen Garmin-Golfuhr angezeigt, nachdem der Schläger aus der Tasche geholt wurdeAnzeige der gewöhnlichen Schlagweite für jeden Schläger und von Statistiken, wie genau das Fairway oder Grün getroffen wirdDank der Funktion zum automatischen Ein- und Ausschalten hält die Batterie bis zu 4 Jahre Abmessungen, Gewicht und Leistung Größe (ohne Schraube): 27 x 13 mm Gewicht (1 Sensor): 9 g Batterie: Auswechselbare CR2032-Batterien (im Lieferumfang enthalten) Akkulaufzeit: Bis zu 4 Jahre Wasserdichtigkeit: IPX7 Zusätzliches Kopplung mit kompatibler Garmin-Uhr: Ja; Hier finden Sie eine Liste der kompatiblen Geräte Kompatibel mit Garmin Golf-App: Ja; Hier finden Sie die App zum Herunterladen Garmin Approach® CT10 - und die kostenlose Garmin Golf App: Kenne deine Golfschläger Angaben zum Hersteller: Garmin Ltd. 1200 E. 151st St, Olathe, KS 66062, USA Verantwortlich in der EU: Garmin Ltd. Unit 5, The Quadrant, Abingdon Science Park, Abingdon, OX14 5QP249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **


Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Großer Monatskalender und Anfänger 2023 - 12 Monate PlanungHalten Sie einen wichtigen Termin, besondere Veranstaltungen und mehr mit diesem klaren, monatlichen Schreibtischkalender für 2023. Dieser Schreibtischmanager erstreckt sich über 12 Monate, von Januar 2023 bis Dezember 2023. Dank unseres verbesserten, hochwertigen Papiers werden Sie nicht mehr unter Druckfarbe leiden, wodurch Ihre Planung sauber und lesbar bleibt. Ideal für eine langfristige Planung. Jeder Monat hat undated Tagesblöcke, genügend Platz für Notizen und einen Referenzkalender des ganzen Jahres. Die Seiten sind 21-3/4" x 17" (ca. 55 x 43 cm). Dieses Organisationstool ist mit einem robusten Brett für robustes Schreiben und 4 Eckschutzfolien ausgestattet, um die Seiten sauber und flach zu halten.338,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mybeo Bluetooth-Körperfettwaage mit App-Steuerung, LCD-Display, Analyse von BMI, Körperfett und Muskelmasse, bis 180 kg, schwarzBehalte deine Gesundheit immer im Blick – mit der smarten Bluetooth-Körperwaage und der dazugehörigen App für präzise Analyse deiner Körperwerte in Echtzeit. Produkteigenschaften Smarte Körperanalysewaage mit App-Steuerung via Bluetooth Kostenl39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sicherheitstechnische Kontrolle - STK - inkl. Versandkosten und LeihgerätLückenlose Sicherheit: Prüfung mit Leihgerät Mit diesem Service gehen Sie auf Nummer sicher: Ihr Standort bleibt durchgehend geschützt, auch während Ihr eigentlicher Defibrillator zur Prüfung bei uns ist. Ideal für Unternehmen und öffentliche Einrichtungen, die keine Sicherheitslücke riskieren möchten. So funktioniert es: Wir senden Ihnen vorab ein funktionstüchtiges Leihgerät zu. Sie tauschen die Geräte aus und senden uns Ihren zu prüfenden AED im Karton des Leihgerätes zu (Versandlabel liegt bei). Wir führen die Prüfung durch und senden Ihnen Ihren AED inkl. Prüfprotokoll und neuer Plakette zurück. Sie tauschen die Geräte aus und senden uns das Leihgerät zurück. Ihr Vorteil: 0 Tage ohne Schutz: Sie bleiben jederzeit einsatzbereit. Kein Stress mit Verpackungsmaterial (nutzen Sie einfach unseren Karton). Inklusive aller Versandkosten, Protokolle und Plake...236,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Garmin Approach CT10 GPS Tracking- und Analyse-SystemGarmin Approach CT10 ist ein automatisches Golfschlag-Analyse-System mit dem Sie Ihr Golfspiel analysieren und verbessern können. Mit den Sensoren, die ganz einfach auf dem Griff des Schlägers befestigt werden, kann eine komplette Golfrunde aufgezeichnet und analysiert werden. Alle Schläge vom Drive über Chip und Pitch bis hin zum Putt werden erfasst. Inhalt Komplett-Set: 14 Sensoren Schnellanleitung Features Installierter Sensor speichert automatisch jeden Schlag auf allen Schlägern - sogar Putts und Chip-SchlägeWird mit kompatiblen Garmin-Golfuhren gekoppelt, um jeden Schlag automatisch zu speichern, darunter die Standorte der Schläge, die Schlagweite und den genutzten Schlägertyp, ohne dass zusätzliche Schritte erforderlich sindErfasst Daten von allen Schlägen und Schlägern, um Strokes Gained Analysen im Stil der PGA für PROs vorzunehmenStatistiken für jeden Schläger, an dem ein Sensor befestigt ist, werden auf der kompatiblen Garmin-Golfuhr angezeigt, nachdem der Schläger aus der Tasche geholt wurdeAnzeige der gewöhnlichen Schlagweite für jeden Schläger und von Statistiken, wie genau das Fairway oder Grün getroffen wirdDank der Funktion zum automatischen Ein- und Ausschalten hält die Batterie bis zu 4 Jahre Abmessungen, Gewicht und Leistung Größe (ohne Schraube): 27 x 13 mm Gewicht (1 Sensor): 9 g Batterie: Auswechselbare CR2032-Batterien (im Lieferumfang enthalten) Akkulaufzeit: Bis zu 4 Jahre Wasserdichtigkeit: IPX7 Zusätzliches Kopplung mit kompatibler Garmin-Uhr: Ja; Hier finden Sie eine Liste der kompatiblen Geräte Kompatibel mit Garmin Golf-App: Ja; Hier finden Sie die App zum Herunterladen Garmin Approach® CT10 - und die kostenlose Garmin Golf App: Kenne deine Golfschläger Angaben zum Hersteller: Garmin Ltd. 1200 E. 151st St, Olathe, KS 66062, USA Verantwortlich in der EU: Garmin Ltd. Unit 5, The Quadrant, Abingdon Science Park, Abingdon, OX14 5QP249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.